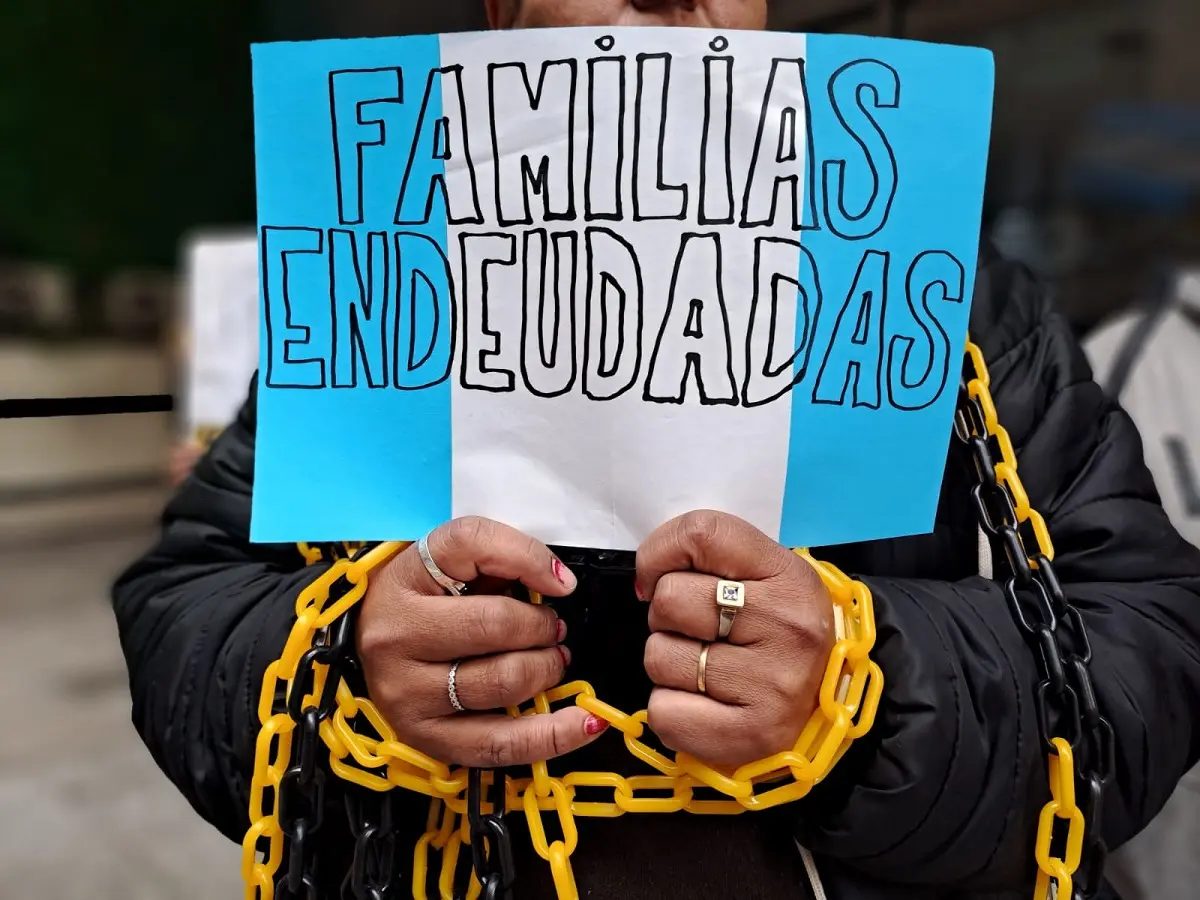
En julio de 2026, la irregularidad en los pagos llegó al 13% en el sistema financiero y al 33,9% entre los proveedores no financieros de crédito. La caída del salario real y el aumento de las tarifas de los servicios esenciales aparecen entre los factores que presionan sobre la economía de los hogares.
La morosidad de las familias argentinas alcanzó en julio de 2026 niveles históricos, sedún un estudio del CEPA, en un contexto de pérdida del poder adquisitivo y aumento del endeudamiento para afrontar los gastos cotidianos. Según los datos relevados, la irregularidad en el pago de créditos llegó al 13% en el sector financiero, mientras que entre los proveedores no financieros de crédito trepó al 33,9%, por encima de los niveles registrados durante la pandemia.
Los indicadores reflejan las dificultades de los hogares para cumplir con sus compromisos financieros en un escenario en el que los ingresos quedaron rezagados frente al costo de vida. Los niveles actuales de morosidad en el sector financiero solo fueron superados por los registrados durante la crisis de 2001.
Salarios en retroceso y pérdida de ingresos
El salario real de los trabajadores registrados, tanto del sector público como del privado, experimentó una caída al comienzo de la gestión de Javier Milei y luego registró una recuperación parcial hasta noviembre de 2024. Desde entonces, inició un retroceso sostenido que acumula una pérdida del 14,3%, según la medición ajustada por el Índice de Precios al Consumidor (IPC) actualizado con la Encuesta Nacional de Gastos de los Hogares (ENGHo) 2017/18.
La evolución de los salarios coincide con el incremento de la morosidad de las familias, tanto en las entidades financieras tradicionales como en los proveedores no financieros de crédito, entre los que se encuentran distintas empresas y plataformas que ofrecen financiación.
A la pérdida del poder adquisitivo de los trabajadores se suma la reducción de los ingresos de los jubilados. Al considerar conjuntamente la masa salarial de los trabajadores registrados y los haberes previsionales, durante la gestión de Milei se produjo una pérdida acumulada equivalente a 8,3 puntos porcentuales en los ingresos de ambos sectores.
En ese contexto, el crédito funcionó como una vía para compensar parcialmente la caída de los ingresos y sostener el consumo. Sin embargo, el creciente incumplimiento de los pagos evidencia las dificultades para mantener ese mecanismo en el tiempo.
Las tarifas aumentaron muy por encima de los salarios
La evolución de los servicios esenciales profundizó la pérdida de capacidad de compra de los hogares. Desde enero de 2024, los salarios registrados acumularon un incremento nominal del 253%, mientras que las tarifas de algunos servicios públicos y el transporte registraron aumentos considerablemente superiores.
De acuerdo con los datos relevados, el gas acumuló una suba del 2.071%; el transporte, del 1.442%; el agua, del 544%; y la electricidad, del 393%.
La diferencia entre la evolución de los ingresos y la de los gastos básicos redujo el dinero disponible para cubrir otras necesidades. Frente a ese escenario, numerosas familias recurrieron al crédito para afrontar consumos corrientes y obligaciones mensuales, una estrategia que contribuyó a postergar las consecuencias de la pérdida de ingresos, pero que también incrementó los compromisos financieros.
Las provincias con salarios más bajos registran mayor morosidad
Los datos también muestran una relación entre los niveles salariales provinciales y la irregularidad en el pago de los créditos. En general, las jurisdicciones con ingresos inferiores al promedio nacional presentan mayores índices de morosidad.
La Rioja encabeza los registros mencionados, con salarios un 31,5% inferiores a la media nacional y una morosidad del 23,1%. Le sigue Santiago del Estero, donde los ingresos se ubican un 29,2% por debajo del promedio y la irregularidad alcanza el 18,1%.
Misiones aparece en tercer lugar entre las provincias señaladas, con salarios un 29,7% inferiores a la media nacional y un índice de morosidad del 16,9%.
Estos indicadores muestran cómo las dificultades para afrontar las deudas se distribuyen de manera desigual en el territorio nacional y coinciden con las diferencias de ingresos entre las distintas jurisdicciones.
Siete de cada diez deudores en mora tienen entre 25 y 54 años
La distribución por edades revela que el endeudamiento afecta especialmente a la población en edad laboral activa. En julio de 2026, un total de 4.185.913 personas de entre 25 y 54 años registraban deudas en situación irregular. Ese grupo concentra el 70,7% de la morosidad total del país.
El dato pone el foco sobre un segmento de la población que, en muchos casos, debe sostener los gastos del hogar y afrontar responsabilidades familiares, además de sus propios compromisos financieros.
Dentro de ese universo, el grupo de 35 a 44 años concentra los mayores montos de deuda impaga. El saldo acumulado asciende a $4.639.030 millones, equivalente al 30,6% del total moroso.
De ese monto, $3.204.472 millones corresponden a entidades bancarias y $1.434.559 millones a billeteras virtuales.
La magnitud de las cifras refleja el alcance del problema entre los adultos en plena actividad laboral y muestra que las dificultades para cumplir con los créditos no se limitan al sistema bancario tradicional.
Un endeudamiento que refleja las dificultades de los hogares
La combinación de salarios reales en retroceso, aumentos de los servicios esenciales y pérdida de ingresos de trabajadores y jubilados configura un escenario de creciente presión sobre las economías familiares.
El recurso al crédito permitió compensar parcialmente la caída del poder adquisitivo, pero el aumento de la morosidad indica que una proporción creciente de los hogares encuentra dificultades para sostener sus obligaciones.
Con niveles de incumplimiento que alcanzan el 13% en el sector financiero y el 33,9% entre los proveedores no financieros de crédito, el endeudamiento familiar se consolida como uno de los indicadores centrales para evaluar la situación económica de los hogares argentinos.