El indicador alcanzó este viernes su nivel más alto en más de un año, en medio de una nueva caída de los bonos argentinos. Los vencimientos de deuda de 2027 y comienzos de 2028, la incertidumbre electoral y la debilidad de las reservas aparecen entre los principales factores de preocupación de los inversores. A las dificultades para conseguir financiamiento se suma otro problema: la economía todavía no logra recuperar de manera sostenida la demanda de pesos ni el crédito privado.
El riesgo país argentino volvió a superar los 1.000 puntos básicos este viernes 20 de noviembre y alcanzó valores que no registraba desde octubre de 2025. El indicador elaborado por JP Morgan llegó a ubicarse entre 1.050 y 1.071 puntos durante la jornada, en una rueda marcada por la caída de los bonos soberanos en dólares.
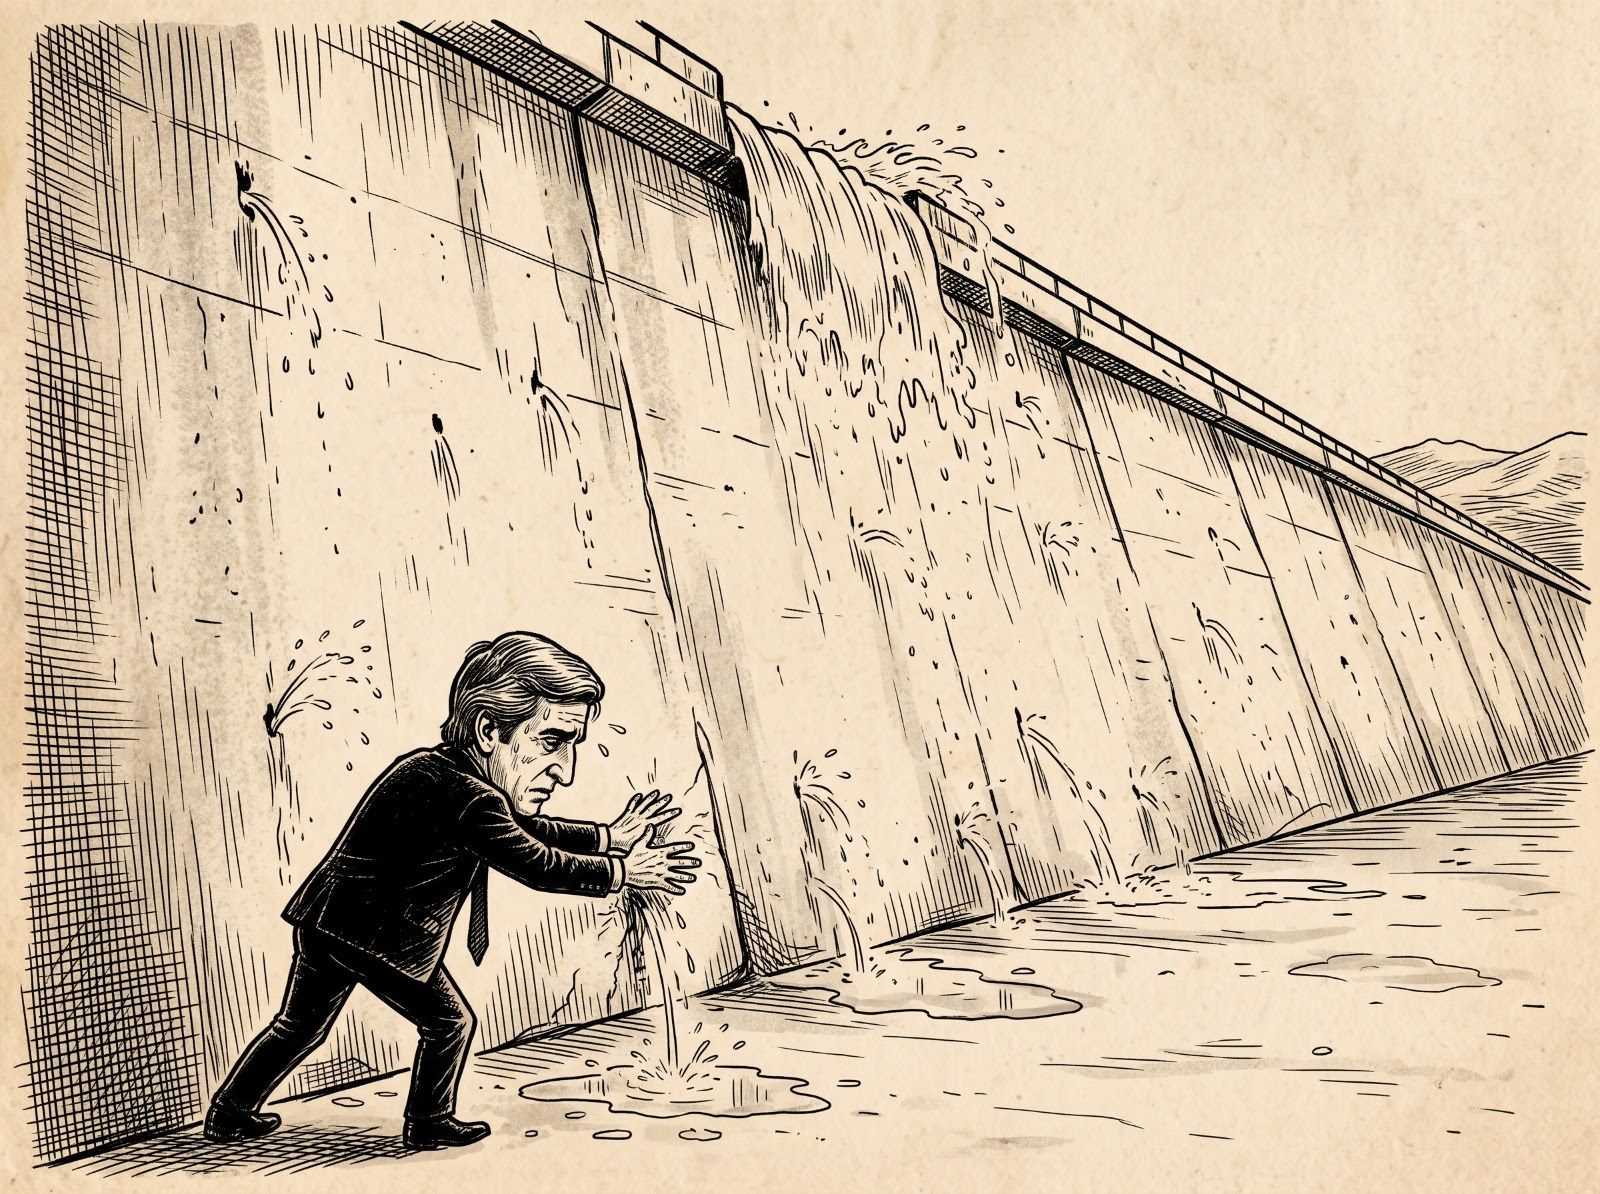
El movimiento refleja el deterioro de la confianza de los inversores en la capacidad de pago del Estado argentino y vuelve a poner en primer plano una pregunta que atraviesa el programa económico de Javier Milei: cómo conseguirá el Gobierno los dólares necesarios para afrontar los vencimientos de deuda de los próximos años.
La suba resulta particularmente significativa porque se produce después de varios meses en los que el riesgo país había logrado descender hasta niveles cercanos a los 400 puntos. Desde julio, el indicador acumuló un incremento superior a los 600 puntos básicos.
Sin embargo, la evolución del riesgo país no estuvo acompañada por una depreciación equivalente del peso. Esa diferencia entre el comportamiento de los bonos y el tipo de cambio es uno de los elementos que analizan los especialistas: mientras el Gobierno busca evitar movimientos bruscos del dólar, el mercado financiero comienza a reflejar mayores dudas sobre la capacidad de refinanciar los compromisos que se concentran en 2027 y 2028.
El problema de los vencimientos y el año electoral
Uno de los puntos centrales de la preocupación financiera es el calendario de pagos. Según estimaciones de GMA Capital, elaboradas sobre datos de 1816, los vencimientos de bonos Bonares y Globales alcanzan los 12.242 millones de dólares durante 2027. El cronograma incluye pagos por 4.553 millones en enero, 5.663 millones en julio y otros 2.026 millones en octubre, mes previsto para las elecciones presidenciales.
La presión no termina allí. En enero de 2028, los vencimientos de esos títulos ascienden a 6.302 millones de dólares, con una concentración importante de obligaciones al comienzo del año.
El calendario plantea una dificultad adicional: el Gobierno deberá afrontar una parte sustancial de los compromisos durante el período electoral y dejará para la administración siguiente otra carga significativa de pagos.
El análisis de los bonos también muestra una diferencia importante entre los títulos que vencen durante el actual mandato y los que lo hacen después. En el caso de los bonos AO27 y AO28, el mercado asigna rendimientos muy distintos a instrumentos con vencimientos separados por apenas un año. Esa diferencia expresa la incertidumbre que existe sobre la capacidad de pago de la Argentina después de las elecciones de 2027.
El diferencial puede interpretarse como una prima de riesgo asociada a la transición política. El Gobierno atribuye parte de esa desconfianza a la posibilidad de un regreso del peronismo al poder. Sin embargo, el problema no se limita a quién gane las elecciones: también depende de la disponibilidad de divisas, del nivel de reservas y de la posibilidad de conseguir nuevos préstamos para refinanciar la deuda.
En otras palabras, aun si el oficialismo lograra una victoria electoral, debería resolver cómo afrontar los vencimientos posteriores. La incertidumbre política puede agravar el problema, pero no reemplaza la discusión sobre la sustentabilidad del programa financiero.
La advertencia del FMI y la mirada internacional
La preocupación por la capacidad de pago argentina también aparece en los informes del Fondo Monetario Internacional. En su evaluación del programa económico, el organismo señaló que las reservas líquidas del país continúan siendo bajas y representan un factor de riesgo frente a los importantes compromisos externos y a la volatilidad que podría producirse antes de las elecciones presidenciales de 2027.
El FMI considera que la deuda argentina puede ser sostenible, aunque advierte que esa evaluación está acompañada de riesgos significativos. Entre ellos menciona la necesidad de refinanciar obligaciones en moneda extranjera, los posibles shocks externos y las tensiones políticas internas.
La mirada internacional no es uniforme. En julio, un análisis de Reuters señaló que algunos inversores habían comenzado a considerar más probable que la Argentina pudiera atravesar el calendario de pagos de 2027, apoyada en el equilibrio fiscal, la recuperación económica, las compras de dólares del Banco Central y el acceso a financiamiento de organismos multilaterales.
No obstante, la misma cobertura advirtió que las reservas seguían siendo un punto débil y que la incertidumbre electoral podía provocar salidas de capitales y presiones cambiarias si los mercados dudaban de la continuidad del programa económico.
A ese escenario se suma el contexto financiero internacional. Las actas de la Reserva Federal de Estados Unidos correspondientes a octubre muestran que los mercados comenzaron a anticipar nuevas subas de las tasas de interés, en un contexto de preocupación por la persistencia de la inflación. Las tasas más elevadas en Estados Unidos encarecen el financiamiento internacional y reducen el atractivo relativo de los activos de países emergentes.
Para una economía como la argentina, que necesita recuperar el acceso al crédito externo, ese escenario agrega una dificultad.
La demanda de pesos tampoco termina de recuperarse
El segundo frente de preocupación está dentro de la economía local. El Gobierno había planteado la remonetización como uno de los pilares de su programa monetario: aumentar la demanda de pesos permitiría que el Banco Central comprara divisas sin generar presiones inflacionarias o cambiarias.
Pero la recuperación de esa demanda no muestra todavía la solidez que necesita el programa.
El informe monetario del Banco Central correspondiente a octubre registró una contracción real y desestacionalizada del 0,4% en el M2 privado transaccional, el agregado que se utiliza como referencia de los medios de pago disponibles en la economía. El organismo, de todos modos, aclaró que el promedio de los últimos tres meses continuó en terreno positivo.
La evolución del crédito también presenta dificultades. El informe del BCRA mostró que en octubre los préstamos en pesos al sector privado crecieron 0,5% real y sin estacionalidad, mientras que el crédito bimonetario aumentó 0,4%. Sin embargo, el comportamiento de las distintas líneas fue dispar y las financiaciones con tarjetas de crédito continuaron contrayéndose.
El problema es que una economía con bajo nivel de actividad, dificultades para recuperar el consumo y empresas que postergan inversiones tiene menos capacidad para generar una demanda sostenida de crédito y dinero.
La morosidad de los préstamos personales y de consumo constituye otro factor de preocupación. Cuando los hogares tienen dificultades para cumplir con sus obligaciones, los bancos restringen el financiamiento y elevan las exigencias para otorgar nuevos préstamos. Esa dinámica termina afectando tanto el consumo como la actividad comercial.
Tasas, reservas y un equilibrio difícil de sostener
La política de tasas de interés enfrenta, además, un dilema. El Gobierno buscó reducir el costo del financiamiento para reactivar el crédito, pero las tasas más bajas no consiguieron por sí solas impulsar una recuperación sostenida de los préstamos.
Al mismo tiempo, si aumenta la demanda de dólares, mantener tasas reducidas puede resultar más difícil. Una suba de los rendimientos en pesos podría ayudar a contener la presión cambiaria, pero también encarecería el financiamiento para familias y empresas.
El manejo de las reservas plantea otra tensión. El Banco Central consiguió comprar divisas y ampliar sus activos internacionales, pero esas compras implican una emisión de pesos que debe encontrar una demanda efectiva en la economía o ser absorbida mediante distintos instrumentos monetarios.
Si el Gobierno utiliza reservas para contener el tipo de cambio, reduce al mismo tiempo el margen disponible para afrontar los pagos de deuda. Si, por el contrario, prioriza la acumulación de dólares, puede enfrentar mayores presiones sobre el mercado cambiario.
La discusión excede, por lo tanto, la evolución diaria del dólar o el número que exhibe el riesgo país. El problema es la capacidad de sostener simultáneamente la estabilidad cambiaria, la acumulación de reservas, la recuperación del crédito y el cumplimiento de los vencimientos externos.
El Gobierno atribuye buena parte de la desconfianza del mercado a la posibilidad de un cambio político en 2027. Pero las cifras de deuda, las advertencias del FMI y las dificultades para recuperar la demanda de dinero muestran que existe una cuestión más profunda: la solidez del programa financiero y su capacidad para atravesar los próximos años sin depender de condiciones externas excepcionalmente favorables.
Descubre más desde Del Pueblo Noticias
Suscríbete y recibe las últimas entradas en tu correo electrónico.